
دو راهکار برای کاهش سفتهبازی در بازار مسکن
سه سبد وام مسکن ارائهشده توسط شورای پول و اعتبار که از نیمه دوم اردیبهشتماه 96 شروعشده پاسخ گوی سه بخش جامعه تقاضای مصرفی است این وامها در بخش زوجین شامل تحت عنوان وام بدون سپرده با سقف بالاتر از تسهیلات قبلی، وام اوراق با سقف اضافه اما هزینه کمتر و همچنین وام اولویتدار برای تعاونیها است. در بخش انفرادی نیز افزایش تسهیلات صورت گرفته است.
این چالش بهواسطه دو برنامه ارائهشده توسط مسئولین تا میزانی منتفی خواهد بود ایجاد مصونیت چهار ماه سفتهبازی در این بازار به لحاظ ممنوعیت فروش اوراق از زمان خرید و از طرفی، افزایش 30 درصدی حجم انتشار اوراق از سوی بانک عامل منتشرکننده اوراق باعث تعادلبخشی به عرضه و تقاضای امتیاز وام خرید مسکن دو برنامه مهم بری کاهش اثرات افزایش قیمت اوراق است.
شاید دو دلیل بالا بتواند تا حدودی در کاهش اثرات افزایش قیمت وام خرید مؤثر واقع شود اما به نظر میرسد در آینده نزدیک شاهد تحرک نامحسوسی در معاملات اوراق باشیم. این حرکت نامحسوس به دلیل وجود دو بازیگر اثرگذار یعنی، افزایش تقاضای کل اوراق و کاهش منابع تسهیلات بدون سپرده ساخت مسکن خواهد بود. بدون تردید با افزایش منابع تسهیلات خرید مسکن تسهیلات سپرده ساخت مسکن کاهشی بود و درنتیجه سازندگان برای دریافت از تسهیلات از محل خرید اوراق با متقاضیان مصرفی همگونشده و بر تعداد متقاضیان افزوده و درنهایت شاهد افزایش اوراق مسکن خواهیم بود.
انحصار به نفع متقاضیان نیست
در همین زمینه یکی کارشناس ساختوساز بابیان اینکه سیستم بانکی کشور برخلاف متن و روح! وظایف تعریفشده اولیه برای آن، یکی از بزرگترین و سودآورترین بنگاههای اقتصادی و بزرگترین رقیب بخش خصوصی و حتی دولتی است، گفت: بهطوریکه در هیچ زمینهای از بازار بورس و طلا و ارز... تا واردات برنج و شیر خشک و خوراک دام، از دید این شاهین تیزبین و تکتاز اقتصاد کشور دور نمانده و جایی برای عرضاندام بخش خصوصی باقی نگذاشته است.
ایمان رفیعی بابیان مطلب فوق گفت: در روزهای اخیر خبر ورود سایر بانکها به عرصه عرضه اوراق مسکن و پایان انحصار بانک مسکن منتشر شد. فارغ از بحث سود بانکی که امروز تبدیل به یکی از معادلات چند مجهولی جامعه شده، پرداخت وام در غالب این اوراق دارای نقاط ضعف و قوت متعددی است.
وی افزود: استفاده از اوراق گواهی حق تقدم استفاده از تسهيلات مسکن یکی از دم دستترین راههای جبران پسانداز افراد است. قطعاً منابع بانک مسکن بهتنهایی نمیتواند جوابگوی متقاضیان روبه گسترش استفاده از این اوراق باشد.
این کارشناس ساختوساز گفت: وجود بازار انحصاری در این حوزه به دلیل تقاضای بالا و مدتدار بودن این اوراق، امکان سفتهبازی و ایجاد حباب قیمتی را بهشدت افزایش میدهد، همانگونه که درگذشته شاهد بودیم این افزایش قیمت تا حدود 100 هزار تومان به ازای هر برگ، موجب ریزش شدید متقاضیان این اوراق شد.
وی بابیان اینکه با ورود سایر بانکها، شرایط پرداخت و مبلغ وامها نیز متنوعتر خواهند شد گفت: متقاضیان با شرایط راحتتری به سراغ انتخاب واحد مسکونی مطلوب خود خواهند رفت. از سمت دیگر با گسترش دامنه پرداخت تسهیلات مسکن که منجر به کاهش ریسک نقد شوندگی املاک خواهد شد،
وی همچنین تصریح کرد: سازندگان و سرمایهگذاران با رغبت بیشتری اقدام به ورود و ادامه کار در این زمینه خواهند کرد که تأثیر مثبتی بر کاهش رکود در بخش مسکن خواهد گذاشت
رفیعی گفت: بانکها و بخشهای دولتی با برآورد دقیق نیاز بازار ضمن کنترل حجم نقدینگی اختصاص دادهشده به این بخش، از تکرار سناریو مسکن مهر که بخش اعظم منابع بانکی کشور را در باتلاق فروبرد جلوگیری کنند.
وی درنهایت گفت: افزایش عرضه، قطعاً موجب کاهش ارزش اوراق و کاهش میل سرمایهگذاران فرابورسی ازیکطرف و از طرف دیگر ورود کنترل نشده نقدینگی به بازار مسکن که موجب افزایش تورم، ایجاد حباب قیمتی، کاهش خرید و نتیجتاً افزایش رکود در بخش مسکن خواهد شد. لذا با سنجش دقیق نیازها، تخصیص صحیح منابع و تبیین قوانین کارآمد میتوان به معاملهای سه سر سود رسید که در آن دولت، متقاضیان مسکن و سرمایهگذاران (بانکها و بخش خصوصی) به اهداف مطلوب خود برسند.
چالشهای تسهیلات جدید
در این زمینه رئیس یکی از شعب بانک دولتی بابیان اینکه وامهای جدید از دو طریق موردانتقاد است گفت: افزایش و هجوم تقاضا برای دریافت اوراق و کمبود منابع بانکی دو موردی است که بازار کنونی وام را به چالش میکشاند.
پرویز کاکائی بابیان مطلب فوق افزود: البته این چالشها بهواسطه دو برنامه ارائهشده توسط مسئولین تا میزانی منتفی خواهد بود. ایجاد مصونیت چهار ماه سفتهبازی در این بازار به لحاظ ممنوعیت فروش اوراق از زمان خرید و از طرفی، افزایش 30 درصدی حجم انتشار اوراق از سوی بانک عامل منتشرکننده اوراق باعث تعادلبخشی به عرضه و تقاضای امتیاز وام خرید مسکن دو برنامه مهم بری کاهش اثرات افزایش قیمت اوراق است. البته این دو برنامه در مقابل هجوم یکباره متقاضیان و کمبود منابع مالی بانکها مصونیت بالایی ندارند.
وی بابیان اینکه در حال حاضر میتوان اثرات اولیه هجوم متقاضیان را در بازار مشاهده کرد گفت: بعد از یک هفته از اعلام مصوبه بانکی در خصوص ارائه وام هزینه یک برگ اوراق 500 هزارتومانی از 71 هزار تومان به 75 هزار تومان رسید این در حالی بود که از ابتدای زمستان سال 95 قیمت اوراق رشد آنچنانی نداشت.
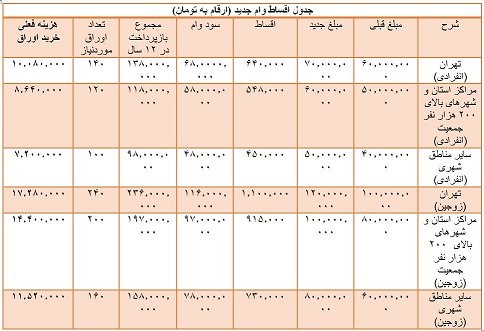
کاکائی افزود: در ثانی ارائه وام با نرخ سود 18 درصد بههیچعنوان متقاضیان را برنده نمیکند. در حال حاضر اقساط وام 120 میلیون تومانی زوجین در تهران بالای یکمیلیون تومان و سود وام برابر با اصل وام است. این در حالی است که این میزان وام تنها جوابگوی 30 مترمربع از بهای خرید یک آپارتمان با میانگین قیمت در تهران است. پس یک زوج برای داشتن یک آپارتمان 60 متری بهجز اقساط بالای یکمیلیون تومان باید منابع ذخیرهشدهای هم داشته باشد.
بوی همچنین گفت: بههرحال بازار کنونی اوراق بهواسطه ارائه وام فوری به از طریق وام بدون سپرده و افزایش رسمی میزان وام خرید، شرایط مناسبی را برای خریداران قطعی بازار مسکن فراهم کرده است.
بهاینترتیب توصیه این است که متقاضیان واجد شرایط استفاده از تسهیلات بدون سپرده مسکن فرصت کنونی بازار را که اگرچه با قدری نوسان همراه بوده و ثبات فروردین را ندارد، اما همچنان از آرامش نسبی برخوردار است، غنیمت شمرده و خرید اوراق خود را قبل از هرگونه افزایش قیمت احتمالی که از ماه آینده سرعت خواهد گرفت، انجام دهند.
وی همچنین ادامه داد: بانکهای تجاری که از اردیبهشت سال 94 به دنبال رفع ممنوعیت پرداخت تسهیلات خرید مسکن در شبکه بانکی، مجاز به ارائه وام بدون سپرده خرید مسکن به همه متقاضیان مجرد یا ازدواجکرده شده بودند، هماکنون با مصوبه جدید، اجازه دارند سقف این تسهیلات را فقط برای زوجین، به شکل قابلملاحظهای افزایش دهند. مبلغ این در وام جدید 100 میلیون تومان با نرخ سود 18 درصد و اقساط بسیار سنگین 2 میلیون و 500 تومان با بازپرداخت 5 ساله در نظر گرفتهشده است.
کاکائی بابیان اینکه اقساط سنگین این وام مشکل جدی برای زوجهای جوان است گفت: بدون تردید این وام نمیتواند جامع هدف جدی و کاملاً مصرفکننده را نشانه بگیرید زیرا بخش اعظمی از متقاضیان بههیچعنوان توانایی برداشت این وام را ندارند. آمارها نشان میدهد تعداد حضور متقاضیان در بانکهای تجاری که مجاز به پرداخت در سه سقف 60، 50 و 40 میلیون تومانی (به ترتیب در تهران، شهرهای بزرگ و مراکز استانها و همچنین شهرهای کوچک) بودند موفق عملنکرده بود.
این کارشناس اقتصادی گفت: سال گذشته برخی بانکهای خصوصی، برای پرداخت تسهیلات خرید مسکن، شرط سپردهگذاری 15 درصد از مبلغ تسهیلات آنهم بدون اعمال نرخ سود سپردهگذاری برای آن را اعمال کردند که این موضوع باعث کم شدن ارزش واقعی مبلغ تسهیلات میشود. این 100 میلیون در صورت مطالبه بانکها برای رسوب 15 درصدی سپرده حدود 85 میلیون تومان خواهد شد. اگرچه این بند توسط تمام بانکهای تجاری لحاظ نشده اما میتواند در تعداد نهایی دریافتکنندگان تسهیلات مؤثر باشد.
کاکائی در خصوص میزان اقساط و طول بازپرداخت وام زوجین بانکها تجاری نیز یادآور شد: غالب این بانکها وام را در مقابل تعهدات و بروکراسیهای پیچیده، اقساط گران و سنگین و با طول مدت بسیار کوتاه ارائه میدهند.
وی درنهایت گفت: اگر وزارت راه و شهرسازی به دنبال تحرک در بازار ساختوساز و مسکن است رویه کنونی وامهای بانکی بهواسطه اقساط سنگین، منابع کم، هجومهای هیجانی موفقیت بزرگی حاصل نخواهد کرد.
بازدید:۷۸۷
منبع: صما

لینک کپی شد


